💰 المال والاقتصاد الاقتصاد والعملات
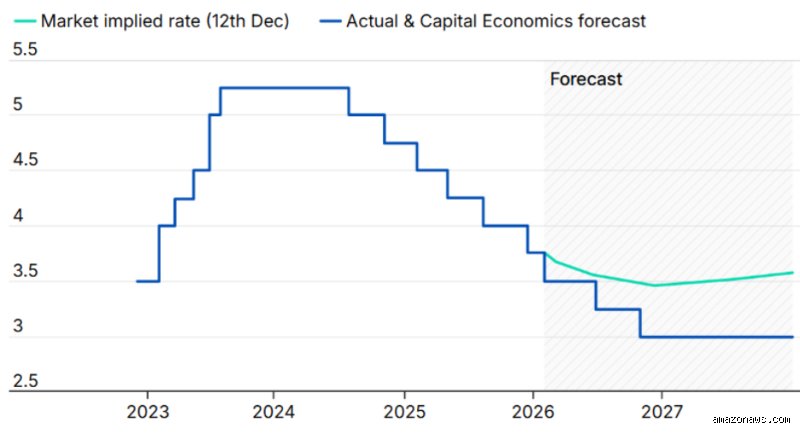
هل ستنخفض أسعار الفائدة إلى 3% مرة أخرى؟
محتويات المقال
- العودة إلى الواقع: لماذا لم تعد 3% هي الملاذ؟
- التشريح التقني: المحركات الخفية التي تمنع الهبوط السريع
- المشهد الجيوسياسي وتأثيره على تكلفة المال
- المقارنة التاريخية: هل نحن في السبعينيات أم التسعينيات؟
- أوهام الاستقرار: أخطاء شائعة في قراءة خارطة الفائدة
- خفايا اللعبة: ما لا يخبرك به المستشار المالي التقليدي
- أسئلة شائعة يطرحها القلقون على محافظهم
- كلمة أخيرة: التكيف مع الواقع الجديد
الجواب باختصار
الإجابة المختصرة هي لا، على الأقل ليس في المدى المنظور الذي يخطط له الفيدرالي الأمريكي أو البنوك المركزية الكبرى، فمن يعتقد أن أسعار الفائدة ستعود لتهبط إلى مستويات 3% لمجرد أن التضخم بدأ يهدأ قليلاً فهو يعيش في وهم اقتصادي تجاوزته الأحداث. نحن الآن أمام واقع جيوسياسي ومالي مختلف تماماً عما كان عليه الحال قبل الجائحة، فالعالم الذي اعتدنا فيه على "الأموال الرخيصة" قد انتهى بغير رجعة، يصعب الأمر على من بنوا خططهم الاستثمارية على فرضيات العقد الماضي.
العودة إلى الواقع: لماذا لم تعد 3% هي الملاذ؟
الفائدة الصفرية أو المتدنية للغاية كانت هي الشذوذ عن القاعدة، وليست هي القاعدة التي يجب أن نرتد إليها بمجرد زوال غمة التضخم، فلو نظرنا إلى التاريخ المالي البعيد سنجد أن متوسطات الفائدة كانت دائماً أعلى بكثير مما شهدناه في العقد الأخير. نحن نتحدث عن سنوات طويلة من التيسير الكمي الذي أفسد آليات تسعير المخاطر في الأسواق العالمية، ولكن السؤال الذي يطرح نفسه بقوة الآن في أروقة وول ستريت: هل يمكن للنظام المالي تحمل تكلفة الديون الهائلة دون العودة إلى عتبة أسعار الفائدة المنخفضة؟ (ربما يكون هذا هو السؤال الأكثر كلفة في عصرنا الحالي). البنوك المركزية تخشى الآن من "التضخم الكامن" الذي قد ينفجر في أي لحظة إذا ما تسرعت في خفض الفائدة، ولأن الخطأ في التقدير قد يعني سنوات من الركود التضخمي، فإن الحذر هو سيد الموقف.
متلازمة العقد الماضي وضياع البوصلة
لقد اعتاد جيل كامل من المتداولين والمقترضين على مستويات فائدة تقترب من الصفر، مما خلق نوعاً من الاتكالية الاقتصادية التي جعلت من مستوى 3% يبدو وكأنه جبل شاهق يصعب تسلقه، ولكن إذا نظرنا للأمر بإنصاف سنجد أن أسعار الفائدة الحالية هي المحفز الحقيقي لإعادة الانضباط المالي وتوجيه الرساميل نحو الاستثمارات المنتجة بدلاً من فقاعات الأصول. لكن هل يعني هذا أننا سنبقى في مستويات 5% للأبد؟ بالتأكيد لا، ومع ذلك، فإن الهبوط لنسبة 3% يتطلب معجزة إنتاجية أو انهياراً اقتصادياً شاملاً لا يتمناه أحد، لأن الفيدرالي يدرك أن خفض الفائدة لهذه المستويات سيعيد إشعال أسعار العقارات والسلع بشكل لا يمكن السيطرة عليه.
التشريح التقني: المحركات الخفية التي تمنع الهبوط السريع
هناك ما يسمى في الاقتصاد بمعدل الفائدة المحايد، وهو ذلك الرقم السحري الذي لا يحفز الاقتصاد ولا يكبحه، والمشكلة الكبرى اليوم هي أن أحداً لا يعرف يقيناً أين يقع هذا المعدل في ظل التحولات الهيكلية الكبرى. نحن نرى اليوم تغيراً في سلاسل التوريد العالمية، وتوجهاً نحو الطاقة الخضراء، وزيادة هائلة في الإنفاق العسكري، وكل هذه العوامل ترفع من تكلفة المعيشة والإنتاج بشكل مستدام، مما يرفع بالتبعية "قاع" الفائدة الذي يمكن أن يصل إليه العالم. ولهذا السبب، فإن الحديث عن أسعار الفائدة عند 3% يبدو وكأنه نكتة سمجة في غرف التداول المغلقة التي تدرك أن الضغوط التضخمية الهيكلية أقوى بكثير من مجرد تقلبات أسعار الطاقة المؤقتة.
انعكاس منحنى العائد ولعبة التوقعات
عندما ننظر إلى منحنى العائد، نجد تخبطاً واضحاً في توقعات المستثمرين، فبينما تراهن الأسواق على خفض وشيك، يصر صانعو السياسة النقدية على "البقاء مرتفعاً لفترة أطول". هذا التضارب ليس مجرد اختلاف في وجهات النظر، بل هو صراع بين رغبة السوق في السيولة السهلة وضرورة البنك المركزي في الحفاظ على قيمة العملة. ولكن، هل يمكن للسوق أن يفرض كلمته في النهاية؟ تاريخياً، البنوك المركزية هي من تقود السفينة، ولأنها تعلم أن العودة السريعة لمستوى 3% قد تدمر مصداقيتها التي استغرقت سنوات لبنائها، فإنها ستفضل التضحية بنمو طفيف مقابل استقرار الأسعار على المدى الطويل.
العجز المالي الحكومي: الفيل الموجود في الغرفة
لا يمكننا الحديث عن أسعار الفائدة دون التطرق إلى العجز المالي الحكومي المرعب، خاصة في الولايات المتحدة، حيث تضطر الخزانة لإصدار كميات هائلة من السندات لتمويل الإنفاق. هذه الوفرة في المعروض من السندات تضغط على الأسعار للأسفل وعلى العوائد للأعلى، مما يجعل مهمة خفض الفائدة إلى مستويات 3% ضرباً من الخيال الرياضي ما لم يتوقف الإنفاق الحكومي المجنون. لأن الحكومة تحتاج لجذب المشترين لديونها، فإنها مجبرة على تقديم عائد مجزٍ، وهذا العائد يمثل في جوهره الحد الأدنى الذي لا يمكن لأسعار الفائدة في السوق أن تنخفض دونه دون إحداث أزمة سيولة في سوق السندات السيادية.
المشهد الجيوسياسي وتأثيره على تكلفة المال
العالم يتجه نحو "الحمائية" وتفكيك العولمة، وهذا يعني ببساطة أن السلع الرخيصة التي كانت تأتي من الصين بفضل العمالة منخفضة الأجر لم تعد مضمونة، مما يدفع التضخم العالمي للاستقرار عند مستويات أعلى من السابق. في هذا السياق، يصبح الحفاظ على أسعار الفائدة عند مستويات تقارب 4% أو 5% ضرورة وليس خياراً لمواجهة ارتفاع تكاليف الاستيراد والإنتاج المحلي. نحن نعيش في حقبة حيث المال له ثمن حقيقي، والسخرية هنا تكمن في أننا اعتبرنا المجاني هو الطبيعي لفترة طويلة جداً، والآن نرفض الاعتراف بأن القواعد قد تغيرت تماماً.
التحول الطاقي وضغوط الأسعار المستمرة
إن التحول نحو الاقتصاد الأخضر ليس رخيصاً، بل هو أحد أكبر العوامل التضخمية في عصرنا الحديث بسبب الحاجة لاستثمارات تريليونية في البنية التحتية والمعادن النادرة. هذه الاستثمارات تتطلب تمويلاً ضخماً، والطلب المرتفع على رأس المال يؤدي بطبيعة الحال إلى إبقاء أسعار الفائدة في مستويات مرتفعة لضمان توازن العرض والطلب على الأموال المتاحة. ولأننا ملزمون بهذا التحول لأسباب مناخية وسياسية، فإن ضغوط التضخم الناتجة عن "التضخم الأخضر" ستبقى معنا لعقود، مما يجعل حلم العودة إلى فائدة 3% يتلاشى تدريجياً أمام واقع التكاليف المتزايدة لكل شيء تقريباً من حولنا.
المقارنة التاريخية: هل نحن في السبعينيات أم التسعينيات؟
العديد من المحللين يحاولون مقارنة وضعنا الحالي بفترة السبعينيات حيث خرج التضخم عن السيطرة، بينما يرى آخرون أننا في مرحلة تشبه التسعينيات حيث كان النمو قوياً والفائدة معقولة. ولكن الفارق الجوهري اليوم هو حجم الدين العالمي الذي وصل لمستويات فلكية، مما يجعل أي حركة في أسعار الفائدة لها تأثير مضاعف عما كانت عليه في العقود الماضية. وإذا كان الفيدرالي في الماضي يستطيع رفع الفائدة إلى 20% لكسر ظهر التضخم، فإنه اليوم لا يستطيع تجاوز 6% دون المخاطرة بانهيار المنظومة المالية برمتها، وهذا الضيق في هامش المناورة هو ما يجعل الوصول إلى رقم 3% مستقبلاً أمراً محفوفاً بالمخاطر القاتلة للاقتصاد العالمي.
أوهام الاستقرار: أخطاء شائعة في قراءة خارطة الفائدة
يسقط الكثير من المستثمرين في فخ المقارنة التاريخية الساذجة، حيث يظنون أن العودة إلى أسعار الفائدة المنخفضة هي المسار الطبيعي للأمور. نحن نعيش في حقبة تختلف جذريًا عن العقد الماضي؛ فالسيولة التي كانت تغرق الأسواق تلاشت، والديون السيادية بلغت مستويات فلكية تجعل من الصعب على البنوك المركزية المخاطرة بتخفيضات حادة دون حسابات دقيقة.
خرافة العودة الحتمية للصفر
هل تعتقد حقًا أن عام 2020 كان هو القاعدة؟ تلك الفترة كانت "شذوذًا إحصائيًا" مدفوعًا بظروف استثنائية لم نشهدها منذ قرن. الاعتقاد بأن أسعار الفائدة يجب أن تهبط إلى 3% لمجرد أننا اعتدنا عليها هو نوع من التمني الاقتصادي. البيانات تشير إلى أن معدل التضخم الأساسي لا يزال عنيدًا فوق مستويات 2.5%، مما يعني أن أي هبوط سريع نحو 3% قد يشعل فتيل الأسعار مرة أخرى بشكل لا يمكن السيطرة عليه.
ارتباط الفائدة بالنمو الاقتصادي فقط
يربط البعض بين الركود وبين خفض الفائدة بشكل آلي، ولكننا اليوم أمام ظاهرة "الركود التضخمي" المحتملة. إن الرهان على أن الفيدرالي سيهرع للإنقاذ عند أول إشارة لتباطؤ التوظيف هو رهانات مقامرين لا محللين. البنوك المركزية الآن أكثر حذرًا من أي وقت مضى، فهي لا تريد تكرار أخطاء السبعينيات عندما خفضت الفائدة مبكرًا ثم اضطرت لرفعها لمستويات 15% لاحقًا لخنق التضخم الجامح.
خفايا اللعبة: ما لا يخبرك به المستشار المالي التقليدي
بعيدًا عن ضجيج نشرات الأخبار، هناك محرك خفي يتحكم في قرار خفض الفائدة وهو "عائد السندات الحقيقي". نحن نراقب تحركات الذهب التي تلمح إلى أن السوق لم يعد يثق في قدرة العملات الورقية على الحفاظ على قيمتها دون تكلفة اقتراض مرتفعة. الخبراء يدركون أن أسعار الفائدة هي الأداة الوحيدة المتبقية لحماية هيبة الدولار، والتفريط بها من أجل تنشيط عقاري مؤقت هو انتحار استراتيجي طويل الأمد.
نصيحة من وراء الكواليس: ابحث عن "الفائدة المحايدة"
المصطلح الذي يجب أن تحفظه ليس "التيسير" بل "المعدل المحايد". تشير التقديرات الحديثة إلى أن هذا المعدل قد ارتفع من 2.5% إلى قرابة 3.5% أو أكثر. إذا كان المعدل المحايد أعلى، فإن حلمك برؤية فائدة عند 3% سيظل مجرد سراب في الصحراء المالية. ننصحك بإعادة هيكلة ديونك الآن بناءً على واقع أن التمويل الرخيص قد مات وشبع موتًا، وأن الانتظار هو خسارة لفرص استثمارية بديلة بفوائد مركبة تتجاوز 5.2% حاليًا.
أسئلة شائعة يطرحها القلقون على محافظهم
هل سيؤثر العجز الميزاني على قرار خفض أسعار الفائدة؟
بالتأكيد، وهذا هو الفيل الموجود في الغرفة الذي يتجاهله المتفائلون. عندما يتجاوز العجز السنوي حاجز 1.6 تريليون دولار، تحتاج الحكومة لبيع سندات بفوائد مغرية لجذب المشترين. إذا انخفضت أسعار الفائدة إلى 3%، فقد يهرب المستثمرون الأجانب من السندات الحكومية، مما يسبب أزمة سيولة حادة. نحن نرى أن الحاجة لتمويل العجز ستجبر الفائدة على البقاء مرتفعة "قسرًا" بغض النظر عن رغبات المستهلكين.
ما هو الموعد الواقعي لبدء دورة التخفيض الكبرى؟
التوقعات لا تزال متضاربة، لكن البيانات الصلبة تشير إلى استقرار حول 4% لفترة أطول مما يتوقعه سوق الأسهم. التخفيضات القادمة ستكون "تجميلية" بمقدار 25 نقطة أساس في كل مرة، ولن تكون انهيارات سريعة كما حدث في 2008. عليك أن تتوقع بقاء الفائدة في نطاق 4% إلى 4.5% حتى نهاية عام 2025 على أقل تقدير. ولكن هل ستصل لـ 3%؟ ربما فقط في حالة حدوث كارثة جيوسياسية كبرى تشل الحركة التجارية العالمية تمامًا.
كيف أحمي مدخراتي في ظل تذبذب أسعار الفائدة؟
التنوع ليس مجرد كلمة تقال في المحاضرات، بل هو درعك الوحيد. قفل عوائد مرتفعة في شهادات الإيداع أو السندات طويلة الأجل الآن هو خيار ذكي قبل أي تراجع طفيف. لا تضع كل بيضك في سلة العقار المرهون بآمال خفض الفائدة، بل وزع استثماراتك في أصول تدر دخلًا حقيقيًا. تذكر أن التضخم إذا استقر عند 3%، فإن فائدة 3% تعني أنك لا تحقق أي ربح حقيقي، بل تآكل في قوتك الشرائية.
كلمة أخيرة: التكيف مع الواقع الجديد
كف عن انتظار معجزة تعيدك لزمن القروض المجانية لأن ذلك الزمن انتهى فعليًا. الرهان على عودة أسعار الفائدة إلى 3% هو مقامرة بفرصك الحالية، وتجاهل للتحولات الهيكلية في الاقتصاد العالمي الذي بات يقدّر الندرة أكثر من الوفرة. نحن نؤكد أن الفائدة ستبقى "مرتفعة للأبد" مقارنة بالعقد الماضي، وهذا ليس بالضرورة خبرًا سيئًا للمدخرين والباحثين عن استثمارات ذات قيمة حقيقية. الموقف العقلاني هو بناء استراتيجيتك المالية على أساس 4% كحد أدنى، وأي هبوط تحت ذلك هو مجرد "علاوة" غير مضمونة. توقف عن الحنين للماضي المالي، وابدأ في التعامل مع الأرقام القاسية التي تفرضها الأسواق اليوم بجدية صارمة.