💰 المال والاقتصاد الاقتصاد والعملات
شروط شهر الإفلاس في القانون التجاري: من يحق له طلبه ومتى
محتويات المقال
الجواب باختصار
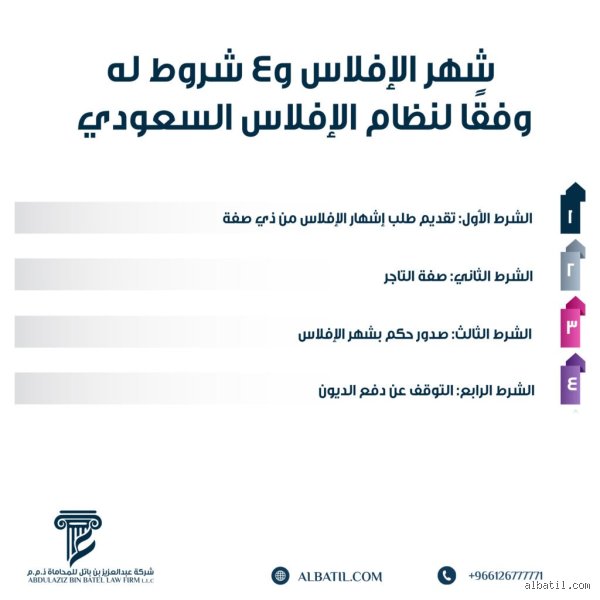
لا يُشهر الإفلاس إلا إذا توافرت شروط: أن يكون المدين تاجراً يمارس التجارة بصفة معتادة، وأن يتوقف عن دفع ديونه التجارية المستحقة الخالية من النزاع، وأن يقدم الطلب خلال المهلة القانونية المحددة من تاريخ التوقف الفعلي عن الدفع.
- صفة التاجر شرط أساسي: أصحاب المهن الحرة والمدنية لا يدخلون في نظام الإفلاس التجاري.
- التوقف عن الدفع يعني العجز عن سداد دين تجاري مستحق وخال من النزاع، لا مجرد ضائقة مؤقتة.
- على المدين تقديم طلب افتتاح الإجراءات خلال مهلة محددة من تاريخ توقفه الفعلي عن الدفع.
- التسوية الوقائية وإعادة الهيكلة بدائل متاحة قبل بلوغ حالة التوقف التام عن الدفع.
- إخفاء الأصول أو التلاعب ينقل القضية من حماية تجارية إلى مساءلة قانونية أشد.
شهر الإفلاس ليس ورقة توقعها المحكمة لتنتهي القصة، بل مركز قانوني لا ينشأ إلا إذا توافرت شروط محددة: صفة التاجر، والتوقف عن الدفع، وتقديم الطلب في المهلة القانونية. إذا غاب أحد هذه الشروط، يرفض القضاء الطلب مهما بلغ حجم الديون.
صفة التاجر: الشرط الأول
نظام الإفلاس التجاري صُمم لحماية المعاملات التجارية والائتمان العام، لذلك لا يستفيد منه كل من تراكمت عليه الديون. يشترط القانون أن يكون المدين شخصاً طبيعياً أو اعتبارياً يمارس الأعمال التجارية على وجه الاحتراف وباسمه ولحسابه الخاص.
يعني ذلك أن الشركات المساهمة وشركات التضامن والشركات ذات المسؤولية المحدودة تدخل في نطاق هذا النظام بمجرد قيدها في السجل التجاري وممارستها النشاط. أما المكاتب المهنية كعيادات الأطباء ومكاتب المحامين والشركات المدنية فلا تخضع لأحكام الإفلاس التجاري حتى لو بلغت ديونها مبالغ ضخمة، وتبقى أمامها مسارات أخرى أقل قسوة وأطول أمداً.
التوقف عن الدفع: الشرط المادي
التوقف عن الدفع ليس شعوراً بالضيق المالي ولا نقصاً مؤقتاً في السيولة، بل عجز حقيقي ومستمر عن الوفاء بدين مستحق الأداء، مستقر، وخال من النزاع، نتيجة اضطراب المركز المالي بشكل يهدد الائتمان التجاري.
المحكمة لا تنظر إلى الميزانية الدفترية بقدر ما تنظر إلى التدفقات النقدية الفعلية. فإذا عجزت الشركة عن دفع فواتير الموردين أو أجور الموظفين لعدة أشهر، فهي عملياً في هذه الحالة. لكن التوقف الذاتي لا يعتد به قانوناً إلا إذا ثبت بحكم قضائي بناءً على طلب يقدم وفق الأصول.
وإذا كان هناك نزاع جدي حول قيمة الدين أو مشروعيته، ترفض المحكمة طلب شهر الإفلاس. فالدين الذي تأسست عليه الدعوى يجب أن يكون تجارياً، معلوماً، ومستحق الأداء.
الفرق بين الضائقة العابرة والعجز المستدام
تمر أي منشأة بضائقة مالية عابرة بسبب تأخر تحصيل الديون أو تقلبات السوق، وهذا وحده لا يمنحها حق طلب الحماية. الفارق أن الضائقة العابرة يمكن تجاوزها بترتيب التدفقات أو تأجيل بعض الالتزامات، بينما العجز المستدام يعني أن الالتزامات قصيرة الأجل تتجاوز قدرة النشاط على توليد النقد، فيصبح التدخل القضائي ضرورة لا خياراً.
المهلة والوثائق المطلوبة
يلزم القانون المدين بتقديم طلب افتتاح إجراءات الإفلاس خلال مهلة محددة من تاريخ توقفه الفعلي عن الدفع، وتختلف مدتها بحسب التشريع المطبق. التأخر عن هذا الميعاد قد يعرض المدين للمساءلة بتهمة الإفلاس التقصيري، أو الإفلاس الاحتيالي إذا ثبت إخفاؤه لأمواله.
ويشترط عادة إرفاق وثائق تثبت الاضطراب المالي، ومنها القوائم المالية لآخر السنوات المالية، وتقرير يتضمن توقعات التدفقات النقدية للفترة القادمة، إضافة إلى دفاتر التجارة المنتظمة التي أوجب القانون إمساكها.
بدائل قبل الوصول إلى المحكمة
الحكم بشهر الإفلاس يقيّد الحرية التجارية للمدين ويعيّن أميناً يدير الأصول، لذلك وضع المشرع محطات وقاية استباقية.
- التسوية الوقائية: اتفاق بين المدين ودائنيه لتسوية الديون خلال فترة حماية محددة، متاح للمنشآت التي تمر باضطراب مالي لكنها لم تصل بعد إلى التوقف التام عن الدفع.
- إعادة الهيكلة: تتيح استمرار الإدارة الحالية في تشغيل المشروع تحت رقابة أمين معين من المحكمة، بما يحافظ على السمعة التجارية للشركة.
تقديم الطلب مبكراً، قبل أن يرفع الدائنون دعاوى الحجز التنفيذي، يمنح المدين موقفاً تفاوضياً أقوى أمام لجنة الدائنين ويثبت حسن نيته.
أفكار شائعة غير دقيقة
يعتقد بعض أصحاب الأعمال أن الإفلاس ممحاة تسقط كل الالتزامات المالية. القانون يحمي الدائنين بقدر ما يحمي المدين الصادق، وإذا ثبتت نية التلاعب أو إخفاء الأصول تتحول القضية إلى مساءلة جنائية.
ويعتقد آخرون أن لافتة "مغلق" نتيجة حتمية لتقديم الطلب، مع أن التشريعات الحديثة تهدف إلى استمرار النشاط الاقتصادي، فتبقى الشركات تمارس عملها المعتاد في حالات كثيرة تحت رقابة أمين الإفلاس.
ويظن فريق ثالث أن المفلس يفقد أهليته المدنية كاملة، وهذا غير صحيح؛ فالقيود تتركز في الجانب المالي والتجاري لحماية أموال التصفية، ولا تمتد إلى الحياة الشخصية للمدين.
أما الكفيل الشخصي فلا يستفيد عادة من الحماية التي يوفرها شهر الإفلاس للمدين الأصلي، وتبقى الديون ملاحقة له بقيمتها، وهي نقطة تستحق التفكير قبل كفالة شركة متعثرة.
القواعد والإجراءات تختلف بين الدول وتتغير بتعديل التشريعات، لذا يلزم التحقق من النص القانوني النافذ لدى الجهة المختصة أو من محام متخصص قبل اتخاذ أي خطوة.
أسئلة شائعة
هل يمنع شهر الإفلاس صاحبه من السفر؟
ليس تلقائياً ولا كعقوبة دائمة، بل يرتبط بقرار من قاضي التفليسة بحسب مقتضيات التحقيق ومصلحة التفليسة. وإذا تعاون المدين وقدم دفاتره بانتظام، غالباً لا يُفرض هذا القيد أو يُرفع سريعاً.
هل يفقد المفلس أهليته المدنية وحقوقه الشخصية؟
لا، القيود تتركز في الجانب المالي والتجاري لحماية أموال التصفية. يبقى المدين متمتعاً بحياته الشخصية، وقد تُخصص له نفقة من أموال التصفية إذا اقتضى الأمر.
ما مصير الكفيل الشخصي إذا أشهر المدين الأصلي إفلاسه؟
الكفيل الشخصي لا يستفيد عادة من الحماية الممنوحة للمدين الأصلي، وتبقى الديون ملاحقة له بقيمتها ويمكن مطالبته بالسداد. لذلك تعتبر كفالة الشركات المتعثرة مخاطرة مالية كبيرة.
هل يمكن طلب الإفلاس قبل بلوغ حالة التوقف التام عن الدفع؟
نعم، عبر التسوية الوقائية أو إعادة الهيكلة، وهما إجراءان متاحان للمنشآت التي تمر باضطراب مالي ولم تصل بعد إلى التوقف الكامل. يهدفان إلى الاتفاق مع الدائنين واستمرار النشاط بدل التصفية.