💰 المال والاقتصاد الأسعار والعقارات
الدليل الشامل لخطط وأقساط شقق الإسكان الاجتماعي لعام 2025: الملامح والآليات المالية
محتويات المقال
- ملامح الطروحات الجديدة وأسعار الوحدات السكنية لعام 2025
- هيكل مقدمات الحجز والمصاريف الإدارية والإجرائية
- نظام الأقساط ربع السنوية والتمويل العقاري طويل الأجل
- ثانياً: آلية الأقساط ربع السنوية (فترة الإنشاء والتجهيز)
- ثالثاً: نظام التمويل العقاري طويل الأجل (بعد الاستلام)
- رابعاً: الضوابط القانونية ومحظورات التصرف في الوحدات
- خامساً: نصائح هامة للمتقدمين لضمان نجاح الاستفادة المالية
- الخاتمة
الجواب باختصار
يمثل الحصول على وحدة سكنية مدعومة من الدولة حلمًا يراود ملايين الأسر المصرية، خصوصًا في ظل التحديات الاقتصادية المتسارعة التي تشهدها الأسواق العالمية والمحليّة. وفي هذا السياق، يبرز مشروع "الإسكان الاجتماعي" والمبادرات الأساسية التابعة له، مثل "سكن لكل المصريين"، كطوق نجاة حقيقي للمواطنين من محدودي ومتوسطي الدخل الطامحين في امتلاك مسكن ملائم وآمن بكامل التشطيبات. وتلعب وزارة الإسكان والمرافق والمجتمعات العمرانية، ممثلة في صندوق الإسكان الاجتماعي ودعم التمويل العقاري، دورًا محوريًا في صياغة خطط سداد مرنة وميسرة تتناسب مع القدرات المالية لمختلف الشرائح المستهدفة، مما يجعل عام 2025 محطة فارقة في تاريخ المشروعات السكنية المدعومة. (ملاحظة جانبية بين قوسين: يُرجى دائماً مراجعة الموقع الرسمي لصندوق الإسكان الاجتماعي للاطلاع على التحديثات الفورية وأحدث كراسات الشروط المطروحة).
ملامح الطروحات الجديدة وأسعار الوحدات السكنية لعام 2025
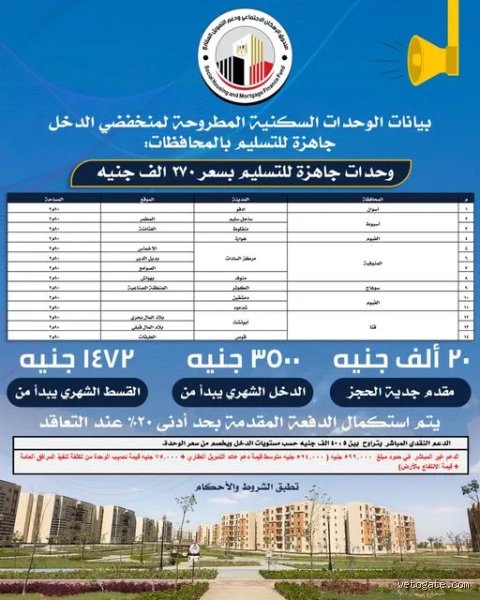
تشهد مشروعات الإسكان الاجتماعي لعام 2025 تنوعاً ملحوظاً في المساحات والأسعار لتلبية الاحتياجات المتزايدة للمواطنين الباحثين عن الاستقرار. وتتراوح مساحات الوحدات السكنية المطروحة غالباً حول 90 مترًا مربعًا مكونة من ثلاث غرف وصالة، وهي النمط الأكثر طلباً وإقبالاً من قِبل الأسر المصرية الشابة. أما عن الأسعار، فتتفاوت بحسب الموقع الجغرافي للمدينة، وما إذا كانت الوحدة جاهزة للتسليم الفوري أم ضمن الوحدات تحت الإنشاء التي يتم تسليمها خلال فترة زمنية محددة مثل 36 شهراً.
تتراوح الأسعار الإجمالية لتلك الوحدات بين 750 ألفًا و900 ألف جنيه مصري، وهي أسعار مدعومة بشكل مباشر من الدولة مقارنة بالأسعار الفلكية المتداولة في السوق العقاري الحر. وتتسم هذه المنظومة بالشمولية والتكامل، حيث تسعى الدولة لتوفير حياة كريمة للمواطنين، لأن السكن الملائم يمثل حجر الأساس لبناء مجتمع مستقر ومنتج. وتلعب البنوك الوطنية وشركات التمويل العقاري المشاركة دورًا تكامليًا في تمويل هذه الوحدات بفترات سداد ممتدة تصل إلى 20 عاماً، لكن النجاح في الحصول على الوحدة يظل مرهوناً باستيفاء كافة الشروط والمستندات بدقة متناهية.
هيكل مقدمات الحجز والمصاريف الإدارية والإجرائية
تُعد خطوة سداد مقدم الحجز والمصاريف الإدارية البداية الفعلية لرحلة التملك في مشروعات الإسكان الاجتماعي؛ إذ لا يمكن لأي متقدم البدء في رفع مستنداته إلكترونياً دون إرفاق إيصالات السداد الرسمية الصادرة عن مكاتب البريد المُميكنة. وقد حددت الجهات المعنية تفاصيل مالية واضحة لكل مرحلة من مراحل التقديم، حيث تختلف قيمة مقدم جدية الحجز باختلاف طبيعة الطرح ونوع الوحدة.
فبالنسبة للوحدات جاهزة التسليم الفوري، يبدأ مقدم الحجز بمبالغ مُخفضة تناسب القدرات البسيطة، بينما ترتفع هذه المقدمات قليلاً للوحدات التي هي تحت الإنشاء لتغطية جزء من تكاليف الإنشاء الأولية وفقاً لكراسة الشروط الخاصة بكل إعلان. فهل يتحقق حلم الاستقرار السكني بهذه التسهيلات الكبيرة أم تبقى التحديات المالية تشكل عائقاً أمام البعض؟ هذا السؤال يضعنا أمام مسؤولية فهم التفاصيل الدقيقة للأقساط وكيفية حسابها. وتتضمن المصاريف الإدارية رسوماً غير مستردة تُدفع عند شراء كراسة الشروط، إضافة إلى مصاريف التسجيل الإداري التي تُضمن حقوق المتقدمين على المنصة الإلكترونية الرسمية للصندوق.
نظام الأقساط ربع السنوية والتمويل العقاري طويل الأجل
عند الانتقال إلى مرحلة الجدية الكبرى بعد قبول الطلب واستكمال مقدم الحجز ليصل إلى النسبة المقررة من إجمالي قيمة الوحدة (والتي قد تصل إلى نحو 25% كمقدمات ومبالغ مسددة قبل الاستلام)، تبدأ منظومة الأقساط ربع السنوية (كل ثلاثة أشهر). وتُعد هذه الأقساط أداة مالية فعالة لتخفيف عبء السداد عن كاهل المواطنين بدلاً من دفع مبالغ ضخمة دفعة واحدة عند التعاقد النهائي.
على سبيل المثال، الوحدات التي يبلغ إجمالي سعرها نحو 800 ألف جنيه، تبدأ أقساطها ربع السنوية في السنة الأولى بقيمة تقارب 11,500 جنيه كل ثلاثة أشهر، وهو ما يعادل تقريباً 3,833 جنيهًا شهريًا. وتتدرج هذه الأقساط تصاعدياً على مدار أعوام الإنشاء لتغطية جزء معتبر من ثمن الوحدة قبل استلامها والبدء في سداد الأقساط الشهرية الخاصة بنظام التمويل العقاري طويل الأجل الذي يمتد حتى 20 عاماً بفوائد مدعومة وميسرة تتراوح بين 8% لمحدودي الدخل و12% لمتوسطي الدخل.
ثانياً: آلية الأقساط ربع السنوية (فترة الإنشاء والتجهيز)
تُعد مرحلة الأقساط ربع السنوية إحدى أهم المراحل المالية التي تمر بها الوحدات السكنية تحت الإنشاء (مثل مشروعات "سكن لكل المصريين")، حيث يلتزم العميل بسداد دفعات مالية منتظمة خلال فترة التنفيذ التي تبلغ غالباً 36 شهراً (3 سنوات).
عدد الدفعات: حدد صندوق الإسكان الاجتماعي ودعم التمويل العقاري أن عدد الدفعات ربع السنوية يبلغ عادةً 12 دفعة متتالية يتم جدولتها وسدادها كل 3 أشهر.
قيمة الأقساط: تتدرج هذه الأقساط بناءً على مساحة الوحدة وسعرها الإجمالي (مثل الوحدات التي تتراوح أسعارها بين 750 ألفاً و900 ألف جنيه)، حيث تبدأ بقيم معينة في السنة الأولى وترتفع تدريجياً في السنوات التالية لتتناسب مع التغيرات الاقتصادية ومعدلات الإنجاز الإنشائي.
عواقب التخلف عن السداد: شدد الصندوق على أهمية الالتزام بالمواعيد المحددة؛ إذ إن التخلف عن سداد دفعتين متتاليتين وحل موعد الدفعة الثالثة دون سداد يُعد "عدولاً ضمنياً" عن استكمال طلب التخصيص، مما يترتب عليه إيقاف التعامل على الوحدة وسحبها وفقاً للشروط القانونية لكراسة الشروط.
ثالثاً: نظام التمويل العقاري طويل الأجل (بعد الاستلام)
بمجرد الانتهاء من تنفيذ الوحدة وجاهزيتها للتسليم، تبدأ المرحلة الأهم والأطول في خطة السداد، وهي التمويل العقاري المدعوم من الدولة عبر البنوك والجهات المالية المشاركة:
فترات السداد الممتدة: تتيح المبادرات الرئاسية فترات سداد ميسرة وطويلة الأجل تصل إلى 20 عاماً، وقد تمتد حتى 30 عاماً في بعض الشرائح أو لحين بلوغ سن المعاش، مما يضمن انخفاض قيمة القسط الشهري ليتناسب مع الدخل الشهري المحدود والمتوسط للمواطنين.
أسعار الفائدة المدعومة: تتميز الفائدة بأنها مدعومة ومتناقصة وثابتة طوال مدة التمويل، حيث تسجل نحو 8% سنوياً لمحدودي الدخل، بينما تبلغ نحو 12% سنوياً لفئات متوسطي الدخل، وهو ما يحمي المستفيدين من تقلبات الأسعار السوقية لأسعار الفائدة البنكية الحرة.
نسبة المقدم النهائي: يُشترط استكمال باقي ثمن الوحدة (بما لا يقل عن نسبة إجمالية محددة كمقدمات حجز وتعاقد، تتراوح غالباً بين 15% إلى 25% من إجمالي قيمة الوحدة) قبل توقيع عقود التمويل العقاري الثلاثية بين العميل والصندوق والجهة التمويلية.
رابعاً: الضوابط القانونية ومحظورات التصرف في الوحدات
لضمان وصول الدعم الموجه لمستحقيه الفعليين ومنع المضاربة العقارية، يضع قانون الإسكان الاجتماعي ودعم التمويل العقاري رقم 93 لسنة 2018 وتعديلاته ضوابط صارمة:
فترة حظر البيع والتأجير: يُحظّر على المستفيد بيع الوحدة السكنية أو تأجيرها أو استخدامها في غير الغرض المخصص لها (السكن الدائم للأسرة) طوال فترة الحظر القانوني المقررة.
العقوبات الرادعة: أي مخالفة لشروط الحظر تعرض المخصصة له لعقوبات صارمة تشمل سحب الوحدة فوراً ودون إنذار مسبق، فضلاً عن توقيع عقوبات جنائية وقضائية تتضمن الحبس مدة لا تقل عن سنة وغرامات مالية باهظة تتراوح بين 20 ألفاً و100 ألف جنيه، أو بإحدى هاتين العقوبتين.
خامساً: نصائح هامة للمتقدمين لضمان نجاح الاستفادة المالية
التخطيط المالي السليم: ينبغي على المتقدم دراسة دخله الشهري بدقة بحيث لا يتجاوز إجمالي الأقساط الشهرية النسبة المقررة قانوناً من الدخل (غالباً بحد أقصى 40% إلى 50% من صافي الدخل) لتجنب التعثر المالي.
المتابعة المستمرة: متابعة منصة صندوق الإسكان الاجتماعي والرسائل النصية الرسمية بانتظام لمعرفة مواعيد الاستحقاق وسداد الأقساط الربع سنوية في مواعيدها دون تأخير.
تجهيز المستندات والأوراق: التأكد من دقة وصحة كافة المستندات المقدمة (مفردات المرتب، إيصالات المرافق، برينت التأمينات) لتفادي أي رفض إداري قد يؤثر على أولوية التخصيص.
الخاتمة
يُمثّل برنامج الإسكان الاجتماعي في مصر ركيزة أساسية من ركائز العدالة الاجتماعية والتنمية العمرانية المستدامة، حيث نجحت الدولة من خلاله في توفير سكن آمن وكامل التشطيب لملايين المواطنين من ذوي الدخل المحدود والمتوسط بأسعار مدعومة ونظم سداد مرنة وطويلة الأجل. ورغم تعدد التفاصيل المالية ومراحل السداد—بدءاً من مقدمات الحجز، مروراً بالأقساط ربع السنوية، وانتهاءً بالتمويل العقاري—فإن الالتزام باللوائح والضوابط القانونية يضمن للمستفيدين تحقيق الاستقرار المعيشي والامتلاك الآمن لعقود طويلة، مما يعزز الثقة بين المواطن والدولة ويحقق الأهداف التنموية المنشودة لرؤية المستقبل العمراني.