ما الفرق بين الصندوق الاستئماني والمؤسسة الخيرية؟
محتويات المقال
الجواب باختصار
عندما يتعلق الأمر بالتخطيط المالي طويل الأجل، أو إدارة الثروات العائلية، أو توجيه الأموال نحو الأنشطة الإنسانية والاجتماعية، يبرز مصطلحان أساسيان في الأنظمة القانونية والمالية الحديثة: الصندوق الاستئماني (Trust) والمؤسسة الخيرية (Foundation / Charitable Organization).
على الرغم من أن كلا الكيانين يُستخدمان غالباً لتحقيق أهداف تتجاوز مجرد الربح الشخصي المباشر، وتحديداً في مجالات العمل الخيري أو حماية الأصول، إلا أن هناك فروقاً جوهرية وعميقة تفصل بينهما من حيث الهيكل القانوني، وحقوق الملكية، ومستويات الإشراف التنظيمي، والهدف الأساسي من الإنشاء. يهدف هذا المقال إلى تفكيك هذه المفاهيم وتقديم قراءة تحليلية دقيقة لأوجه التشابه والاختلاف بين الصناديق الاستئمانية والمؤسسات الخيرية.
أولاً: الصندوق الاستئماني (Trust) - التعريف والهيكل
الصندوق الاستئماني ليس كياناً تجارياً بمعناه التقليدي، بل هو علاقة قانونية ثلاثية الأطراف تُنشأ بموجب وثيقة قانونية (مكتوبة غالباً). تسمح هذه العلاقة لشخص يُعرف بـ المُنشئ أو الواهب (Settlor / Grantor) بنقل ملكية أصول أو أموال معينة إلى شخص أو جهة أخرى تُعرف بـ المُؤتمن (Trustee). يتولى هذا المؤتمن إدارة تلك الأصول ليس لنفسه، بل لصالح طرف ثالث يُعرف بـ المستفيدين (Beneficiaries)، والذين قد يكونون أفراداً من العائلة، أو أصدقاء، أو حتى جهات اعتبارية ومؤسسات خيرية.
العناصر الأساسية للصندوق الاستئماني
الوافد أو المُنشئ (Settlor): هو المالك الأصلي للأصول الذي يقرر التنازل عن ملكيتها القانونية لصالح الصندوق، مع وضع الشروط والقواعد التي تحكم كيفية إدارتها وتوزيع عوائدها.
المؤتمن (Trustee): هو الشخص الطبيعي (مثل محامٍ أو مستشار مالي) أو الاعتباري (مثل بنك أو شركة إدارة ثروات) الذي ينتقل إليه حق الملكية القانوني، وتقع على عاتقه مسؤولية قانونية صارمة لإدارة الأصول بحسب رغبات المُنشئ وبما يخدم مصلحة المستفيدين حصراً.
المستفيدون (Beneficiaries): هم الأشخاص أو الجهات التي تمتلك "الملكية العادلة أو المنفعة" للأصول، ولهم الحق في تلقي العوائد المالية أو الأصول المادية وفقاً للشروط المحددة في وثيقة الاستئمان.
الأصول الاستئمانية (Trust Property): تشمل العقارات، الأسهم، السندات، النقد، أو حتى الملكية الفكرية التي يتم وضعها داخل الصندوق.
أنواع الصناديق الاستئمانية
الصناديق القابلة للرجوع (Revocable Trusts): يمتلك المُنشئ فيها حق تعديل أو إلغاء الصندوق واستعادة الأصول خلال حياته.
الصناديق غير القابلة للرجوع (Irrevocable Trusts): بمجرد إنشاء هذا الصندوق وتحويل الأصول إليه، يتنازل المُنشئ بشكل نهائي عن سيطرته عليها، وغالباً ما يُستخدم هذا النوع لأغراض حماية الأصول من الدائنين وتقليل الضرائب.
الصناديق الخيرية الاستئمانية (Charitable Trusts): وهي صناديق مخصصة بالكامل لأغراض خيرية عامة، وتخضع لقواعد تنظيمية خاصة تمنحها مزايا ضريبية.
ثانياً: المؤسسة الخيرية (Foundation) - التعريف والهيكل
في المقابل، المؤسسة (Foundation) هي كيان قانوني مستقل بذاته (غالباً ما تأخذ شكل شركة غير ربحية أو هيئة اعتبارية مستقلة). وبعكس الصندوق الاستئماني الذي يعتمد على علاقة تعاقدية بين أطراف، فإن المؤسسة تُعتبر "شخصاً معنوياً" قائم بذاته، له ذمة مالية مستقلة تماماً عن مؤسسيه أو القائمين عليه.
تُنشأ المؤسسات عادةً لتكريس أصول مالية ضخمة لدعم أهداف محددة، غالباً ما تكون خيرية، تعليمية، علمية، أو ثقافية. وعادة ما يتم تمويل المؤسسة من خلال هبة أو وقفية مالية ضخمة يقدمها شخص ثري، أو عائلة، أو شركة كبرى.
الهيكل التنظيمي للمؤسسة الخيرية
مجلس الإدارة أو الأمناء (Board of Directors / Trustees): نظراً لأن المؤسسة كيان مستقل، فإنها تُدار بواسطة مجلس إدارة مسؤول عن اتخاذ القرارات الإستراتيجية، ومراقبة الأداء المالي، وضمان تحقيق الأهداف المنصوص عليها في النظام الأساسي للمؤسسة.
الأوقاف والأصول المستقلة: تمتلك المؤسسة أصولها باسمها الخاص، ولا تتبع ملكية الأفراد الذين أنشؤوها أو يديرونها.
الاستقلالية القانونية: تتمتع المؤسسة بقدرة كاملة على توقيع العقود، ورفع القضايا، والتقاضي، وتوظيف الموظفين باسمها القانوني المستقل.
أنواع المؤسسات الخيرية
المؤسسات المانحة (Grant-making Foundations): وهي التي لا تنفذ مشاريع بنفسها، بل تركز على جمع الأموال وإدارتها لتقديم منح مالية ومنح دراسية للجمعيات الأهلية والباحثين والمشاريع المجتمعية.
المؤسسات التشغيلية (Operating Foundations): وهي التي تنشئ وتدير برامجها ومشاريعها الخاصة بشكل مباشر، مثل المستشفيات الخيرية، أو المدارس، أو مراكز الأبحاث.
المقارنة الأولية بين الهيكلين
يتضح من العرض السابق أن الفارق الأول يكمن في طبيعة الكيان القانوني:
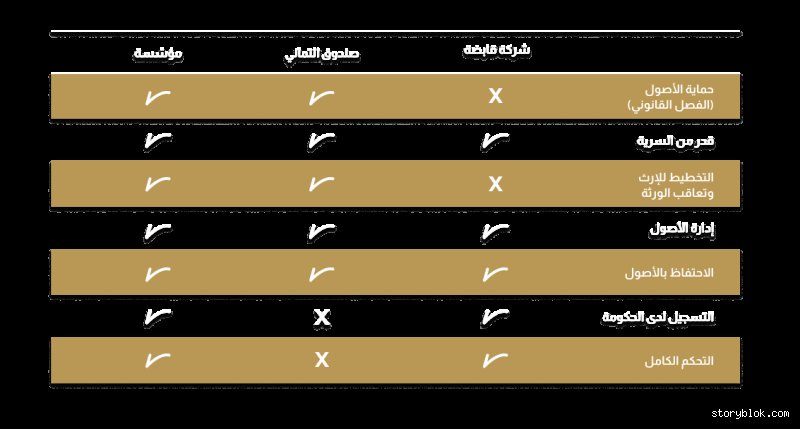
الصندوق الاستئماني هو عبارة عن "علاقة قانونية" وأداة لإدارة ونقل الملكية، وغالباً ما يكون أكثر مرونة وأقل تعقيداً في التأسيس، ويُستخدم كثيراً في التخطيط العائلي وحماية الثروات الخاصة (إلى جانب الأنواع الخيرية منه).
المؤسسة الخيرية هي "كيان مؤسسي مستقل" بذاته، تتطلب إجراءات تسجيل تنظيمية ورسمية أشد صرامة، وتُصمم خصيصاً للعمل العام والمستدام طويل الأجل بخطط استراتيجية واسعة النطاق.
الفرق الجوهري بين الصندوق الاستئماني (Trust) والمؤسسة الخيرية (Foundation) يكمن في البنية القانونية، والهدف الأساسي، والجهة المستفيدة، وكيفية إدارة الأصول. فبينما يُعتبر الصندوق الاستئماني ترتيباً قانونياً مرناً يُدار بواسطة أمناء (Trustees) لصالح مستفيدين محددين (قد يكونون أفراداً عائلات أو جهات خيرية)، فإن المؤسسة الخيرية تُعد كياناً قانونياً مستقل بذاته (غالباً ما تكون مؤسسة غير ربحية مسجلة) تأسست لخدمة الصالح العام أو أغراض خيرية محددة ترعاها الدولة والمجتمع.
استكمالاً للمقال الاحترافي، نستعرض فيما يلي الجوانب التفصيلية للفرق بين الكيانين، مع التركيز على آليات الإدارة، والمزايا الضريبية، وحالات الاستخدام المثلى لكل منهما.
ثالثاً: آليات الحوكمة والإدارة والرقابة التنظيمية
تتطلب إدارة المؤسسات الخيرية مستويات عالية من الشفافية والمساءلة العامة نظرًا لطبيعتها العلنية واستفادتها من الإعفاءات الضريبية الممنوحة للأنشطة الخيرية. وعادة ما تُدار المؤسسة بواسطة:
مجلس أمناء أو مجلس إدارة (Board of Directors): يتولى رسم السياسات الاستراتيجية والتأكد من توافق الأنشطة مع الغرض الخيري المعتمد.
الجهات الرقابية الحكومية: تخضع المؤسسات الخيرية لرقابة صارمة من الهيئات التنظيمية والجهات المعنية بالعمل الأهلي والخيري لضمان عدم إساءة استخدام الأموال وحماية مصالح المتبرعين والمستفيدين.
أما الصندوق الاستئماني، فيتميز بخصوصية أكبر ومرونة تشغيلية عالية:
الأمناء (Trustees): قد يكونون أفراداً أو مؤسسات مالية محترفة، وتتمثل مسؤوليتهم القانونية في إدارة الأصول الاستثمارية وتوزيعها بحسب "وثيقة الصندوق" (Trust Deed).
الخصوصية: لا تتمتع الصناديق الاستئمانية عادةً بنفس المستوى من العلنية الذي تلتزم به المؤسسات الخيرية، مما يجعلها خياراً مفضلاً للأفراد والعائلات التي تفضل إدارة ثرواتها وأعمالها الخيرية الخاصة بعيداً عن الأضواء العامة.
رابعاً: المزايا الضريبية والتخطيط المالي
تلعب الاعتبارات الضريبية دوراً حاسماً في اختيار الكيان المناسب لتحقيق الأهداف المالية والخيرية:
المؤسسات الخيرية: تحظى بمعاملة ضريبية تفضيلية استثنائية في معظم التشريعات القانونية حول العالم. التبرعات المقدمة لها غالباً ما تكون معفاة من الضرائب للمتبرعين، كما أن العوائد الاستثمارية وأرباح الأنشطة الخيرية للمؤسسة تكون معفاة تماماً أو خاضعة لنسب ضريبية مخفضة للغاية، بشرط استخدام العوائد في الغرض الخيري حصراً.
الصناديق الاستئمانية: تختلف طبيعتها الضريبية باختلاف نوع الصندوق (سواء كان قابلاً للإلغاء Revocable أو غير قابل للإلغاء Irrevocable). في حين أن الصناديق الاستئمانية الخيرية الخالصة (Charitable Trusts) تتمتع بمزايا ضريبية قوية وإعفاءات على الأصول المخصصة للأعمال الخيرية، فإن الصناديق العائلية التقليدية تخضع لتعقيدات ضريبية تتعلق بضرائب الدخل والأرباح الرأسمالية وضرائب التركات، حيث تُصمم عادةً لحماية الثروة ونقلها بسلاسة للأجيال القادمة مع تقليل الأعباء الضريبية بقدر الامكان.
خامساً: المرونة والاستدامة التشغيلية
الاستدامة والدوام: تُصمم المؤسسات الخيرية لتدوم إلى الأبد (Perpetuity)، حيث يستمر الكيان القانوني في العمل بغض النظر عن تغير الأفراد أو القائمين عليه، طالما توفر التمويل والغرض الخيري.
المرونة والتعديل: تتيح الصناديق الاستئمانية مرونة أكبر في صياغة الشروط والقيود المفروضة على الأصول؛ إذ يمكن للمؤسس تحديد قواعد دقيقة جداً لطريقة صرف الأموال، وتوقيتها، وشروط استحقاق المستفيدين منها (مثل اشتراط بلوغ سن معين أو تحقيق إنجازات أكاديمية). ومع ذلك، قد يكون من الصعب تعديل وثيقة الصندوق الاستئماني بمجرد إنشائه، لا سيما في الصناديق غير القابلة للإلغاء.
الخاتمة: أيهما تختار؟
يظل القرار بالاختيار بين الصندوق الاستئماني والمؤسسة الخيرية مرهوناً بالهدف الأساسي للمؤسس، وحجم الأصول المراد تخصيصها، ومدى الرغبة في التفاعل المباشر مع الجمهور.
إذا كان الهدف الأساسي هو حماية الثروة العائلية، وتوفير دخل مستدام لأفراد الأسرة مع توجيه جزء من الأصول لأعمال الخير بخصوصية تامة، فإن الصندوق الاستئماني يمثل الأداة القانونية الأكثر ملاءمة ومرونة. أما إذا كان الهدف الاستراتيجي هو إحداث تأثير مجتمعي واسع النطاق، وحشد التبرعات العامة، وبناء صرح مؤسسي مستدام يحمل اسماً معروفاً لخدمة قطاع معين (كالتعليم، أو الصحة، أو البحث العلمي)، فإن المؤسسة الخيرية تظل الخيار الأمثل والأنسب لتحقيق تلك الغايات النبيلة.