خرائط الطاقة الجديدة: ما هي الدول التي تستورد الغاز من الجزائر؟
محتويات المقال
- الجغرافيا المقترنة بالأنبوب: كيف تهيمن شمال إفريقيا على إمدادات أوروبا؟
- الشراكة الإيبيرية والتوازنات المعقدة في غرب المتوسط
- أسواق الغاز المسال: الخروج من عباءة الأنابيب إلى الأسواق البعيدة
- مقارنة بين طبيعة الإمدادات: الأنابيب مقابل الغاز المسال
- أخطاء شائعة حول الدول التي تستورد الغاز من الجزائر
- جانب غير معروف في خارطة التصدير الجزائري
- أسئلة شائعة
- مستقبل الغاز الجزائري في الميزان
الجواب باختصار
تتصدر إيطاليا وإسبانيا وفرنسا قائمة الإجابة عن سؤال ما هي الدول التي تستورد الغاز من الجزائر بشكل أساسي عبر شبكة الأنابيب العابرة للحيض المتوسطي، بينما تمتد شحنات الغاز المسال الجزائري إلى أسواق أبعد في تركيا والصين والبرتغال. القارة العجوز تبحث عن الدفء والأمان، والجزائر تملك المفتاح في وقت يتغير فيه مشهد الطاقة العالمي بطريقة دراماتيكية لم يشهدها العالم منذ عقود طويلة. هل الأمر مجرد صفقات تجارية عابرة؟ المقاربة أعمق بكثير من مجرد أرقام تباع وتشترى في البورصات الدولية اليوم.
الجغرافيا المقترنة بالأنبوب: كيف تهيمن شمال إفريقيا على إمدادات أوروبا؟
عندما ننظر إلى خريطة التدفقات الهيدروكربونية، يتضح أن القرب الجغرافي ليس مجرد ميزة تفضيلية بل هو شريان حياة أمني. إيطاليا تستحوذ وحده على حصة الأسد، حيث تتدفق الكميات عبر خط أنبوب تراسيميد أو إنريكو ماتيي الذي يربط الصحراء الجزائرية بصقلية مرورًا بالأراضي التونسية. ضخت سوناطراك عبر هذا الشريان أكثر من 22 مليار متر مكعب من الغاز خلال عام واحد، مما جعل روما تتنفس الصعداء في أوقات حرجة. لكن، أليس من الغريب أن تظل العقود طويلة الأجل هي السائدة رغم تقلبات الأسعار العالمية؟ هنا يبرز الخيار الاستراتيجي للجزائر في فرض استقرار التوريد على الحسابات اللحظية المتقلبة.
ربط الصحراء بالجنوب الأوروبي
يمتد الأنبوب العملاق على مسافة تتجاوز 2400 كيلومتر ليغذي المصانع والمنازل في شبه الجزيرة الإيطالية. هذه البنية التحتية الصلبة جعلت الجزائر الشريك رقم واحد لإيطاليا، متفوقة على العديد من المنافسين التقليديين في شمال وشرق القارة.
العامل التونسي كمنطقة ترانزيت
مرور الأنبوب عبر الأراضي التونسية يمنح تونس رسوم عبور غازية توفر نسبة مهمة من احتياجاتها الداخلية. هذه الديناميكية الإقليمية تجمع بين الاقتصاد والسياسة في معادلة واحدة لا يمكن فصل أجزائها عن بعضها بسهولة.
الشراكة الإيبيرية والتوازنات المعقدة في غرب المتوسط
إسبانيا تمثل محطة محورية ثانية لمطالعي سوق الطاقة لمعرفة ما هي الدول التي تستورد الغاز من الجزائر بكثافة. الأنبوب المباشر مدغاز الذي يربط ميناء بني صاف بمدريد ينقل خطوط الضغط العالي تحت قاع البحر المتوسط مباشرة. توفر الجزائر لإسبانيا ما يقارب 30 بالمئة من إجمالي استهلاكها السنوي للغاز الطبيعي، رغم التقلبات السياسية والجدل التجاري المتكرر حول تحديث الأسعار بين الفترة والأخرى. يصعب الأمر حين تحاول الفصل بين السياسة وضغوط الشتاء، ولكن ضخ الغاز يستمر لأن البدائل الأخرى مكلفة للغاية ومحفوفة بالمخاطر اللوجستية.
خط مدغاز المباشر
تم رفع الطاقة الاستيعابية لأنبوب مدغاز لتصل إلى نحو 10.5 مليار متر مكعب سنوياً. الضخ المباشر دون المرور بدول ثالثة يمنح المورد والمستورد درجة أعلى من الأمان الفني والسياسي.
البرتغال والاعتماد على الغاز المسال
لا تتوقف شبه الجزيرة الإيبيرية عند إسبانيا، فالبرتغال تستقبل شحنات منتظمة من الغاز الطبيعي المسال عبر ناقلات عملاقة ترسو في ميناء سينيس. هذه الشحنات تغطي جزءًا أساسيًا من المزيج الطاقوي البرتغالي السنوي.
موقف فرنسا وفرنسا التاريخية
تعتمد فرنسا بشكل متزايد على العقود طويلة الأجل لشراء الغاز المسال الجزائري من خلال موانئها على المحيط الأطلسي والبحر المتوسط. شركة إنجي الفرنسية جددت عقودها مع سوناطراك لضمان تدفقات مستقرة قدرها عدة مليارات من الأمتار المكعبة سنوياً.
أسواق الغاز المسال: الخروج من عباءة الأنابيب إلى الأسواق البعيدة
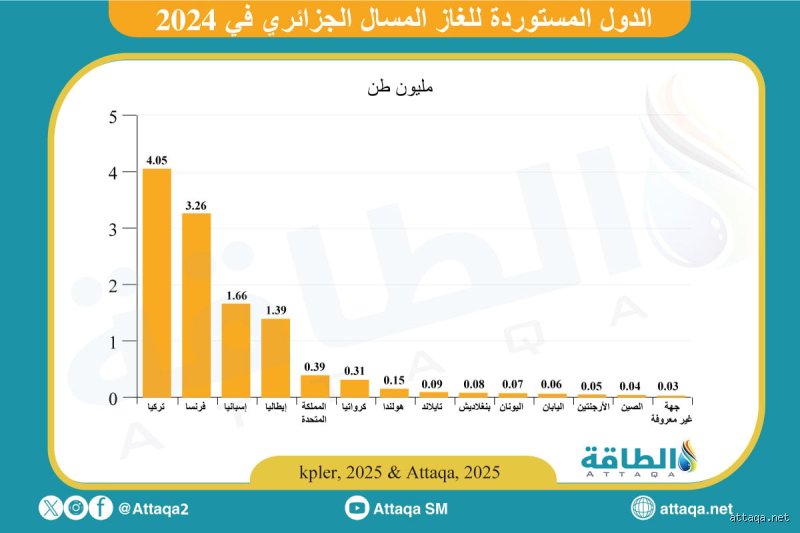
الجزائر ليست مجرد ضخ عبر الأنابيب الفولاذية الممتدة تحت الماء؛ بل هي من رواد صناعة التسييل عالمياً منذ ستينيات القرن الماضي. محطات التسييل في أرزيو وسكيكدة تعمل بأقصى طاقتها لتسييل ملايين الأطنان سنوياً. من يقف في طابور الانتظار لهذه الشحنات البحرية؟ تركيا تأتي في مقدمة مشتري الغاز المسال الجزائري بعقود تمتد لسنوات طويلة، حيث تتلقى أكثر من 4.4 مليون طن من الغاز المسال سنوياً. تتوسع هذه الخريطة لتصل حتى إلى عمق الأسواق الآسيوية مثل الصين والهند خلال أوقات ذروة الطلب الشتوي، ما يمنح سوناطراك مرونة تجارية هائلة ومساومة قوية في فرض شروطها السعرية.
تركيا كمركز إقليمي في الشرق
تستقبل الموانئ التركية مثل علي أغا الشحنات الجزائرية بانتظام لملء خزانات الاستراتيجية الوطنية. الشراكة الجزائرية التركية في مجال الطاقة تمتد لعقود طويلة وتعتبر نموذجًا للالتزام الصارم بالآجال والكميات.
مقارنة بين طبيعة الإمدادات: الأنابيب مقابل الغاز المسال
عند تحليل بيانات ما هي الدول التي تستورد الغاز من الجزائر تجد تقسيمًا واضحًا في طبيعة العقود ونوعية التصدير. دول جنوب أوروبا تعتمد بنسبة 70 بالمئة على خطوط الأنابيب الثابتة نظراً لقلة التكلفة واستمرارية التدفق. في المقابل، تعتمد دول شرق المتوسط وآسيا كلياً على ناقلات الغاز المسال التي توفر مرونة حركية عالية ولكن بتكلفة شحن وتسييل إضافية. هذا المزيج المتوازن يمنح المصدر الجزائري قدرة فريدة على المناورة بين الأسواق المرتبطة بجغرافيا ثابتة وتلك المطلوبة في بورصات التداول الفوري العالمية.
المفاضلة الاقتصادية للمستورد الأوروبي
الأنابيب توفر أسعارًا أكثر استقرارًا وترتبط عادة بمؤشرات برنت، بينما الغاز المسال يخضع لتقلبات أسعار المنصات العالمية مثل TTF الأوروبية. الأوروبيون يفضلون الغاز الجزائري عبر الأنابيب لأنه يقلل من تكاليف إعادة التبخير المرتفعة للغاية.
أخطاء شائعة حول الدول التي تستورد الغاز من الجزائر
الاعتقاد بأن أوروبا تتفرد بكعكة الغاز الجزائري
يقع الكثيرون في خطأ فادح عندما يظنون أن القارة العجوز تحتكر كليًا شحنات الطاقة القادمة من الجنوب. هل تساءلت يومًا لماذا تتحرك الناقلات الضخمة نحو المحيط الهادئ؟ المشتري الآسيوي يسعى بخطى حثيثة لاقتطاع حصة غير هينة من سوق الغاز المسال. أحيانًا ننسى أن المرونة التي يوفرها النقل البحري تجعل الصين واليابان أهدافًا استراتيجية لا تقل أهمية عن الجيران على الضفة الأخرى للمتوسط. ولكن الانحياز الإعلامي للتركيز على السوق الأوربية يعمي الأبصار عن صفقات فورية تُبرم بعيدًا عن الأضواء.
الفكرة الخاطئة بأن العقود طويلة الأجل خيار متصلب
يرى البعض أن الارتباط بعقود تمتد لعشرين عامًا يمثل قيدًا مكبلًا لطرفي المعادلة. لكن الواقع الميداني يثبت أن هذه الآلية هي الصمام الأمان الذي يحمي الشركات الاستيراد الأوروبية من تقلبات الأسعار المجنونة في البورصات العالمية. ونحن نعلم جميعًا كيف تهاوت أسواق الأسهم حين شحت الإمدادات في أزمات سابقة. فالصلابة هنا ليست عيبًا بل ميزة استراتيجية تضمن تدفقات مالية مستقرة للطرفين.
التوهم بأن الغاز المسال يلغي أهمية خطوط الأنابيب
يسود انطباع بأن التكنولوجيا الحديثة لأسطول الغاز المسال جعلت الأنابيب الضخمة الممتدة تحت البحر مجرد أثر من التاريخ. وراسمو السياسات يعلمون جيدًا أن خطوط مثل "ميدغاز" و"بايبلاين ترانس ميد" توفر كلفة نقل منخفضة لا يمكن لأي ناقلة بحرية منافستها. الغاز المسال يمنح المناورة، وخط الأنابيب يضمن التدفق المتواصل دون انقطاع.
جانب غير معروف في خارطة التصدير الجزائري
الرهان الناعم على الأسواق الناشئة وشمال إفريقيا
بعيدًا عن ضجيج صفقات بروكسل ومدريد، تبرز تحركات غير معلنة بكثافة نحو بناء عمق إقليمي متين. أنت ربما لا تعلم أن الشراكات الطاقوية مع دول الجوار والأسواق الواعدة في أقصى شرق أوروبا تشكل شبكة أمان مستقبلي. استيراد الغاز الطبيعي من هذا المصدر لا يتعلق فقط بتدفئة المنازل، بل بإدارة توازنات جيوستراتيجية معقدة. إن الذكاء التفاوضي يتجلى في عدم وضع البيض كله في سلة واحدة، حيث تستمر الاتفاقيات التكتيكية في إعادة رسم الخارطة دون ضوضاء.
أسئلة شائعة
ما هي أكبر الدول التي تستورد الغاز من الجزائر حاليًا؟
تتصدر إيطاليا قائمة المستوردين بحصة تتجاوز 21 مليار متر مكعب سنويا عبر خط "ترانسميد"، مما يجعلها الشريك الأول بلا منازع. وتأتي إسبانيا في المرتبة الثانية باستهلاك يعادل نحو 25 بالمئة من احتياجاتها الإجمالية المسجلة في عام 2023. فرنسا أيضًا تحافظ على موقع متقدم خاصة عبر شحنات الغاز الطبيعي المسال نحو موانئها المجهزة. لكن التركيبة الديمغرافية والتغيرات المناخية تجعل هذه الأرقام قابلة للزيادة بنسبة 15 بالمئة خلال الأعوام القادمة. وتبقى هذه العلاقات التجارية مرهونة باستمرار ضخ الاستثمارات في حقول الحاسي مسعود وحاسي رمل.
هل تعتمد ألمانيا مباشرة على الغاز القادم من الجنوب؟
لا تمتلك برلين خط أنابيب مباشر يربطها بالجنوب، لكنها تستفيد بشكل غير مباشر عبر الشبكة الأوروبية الموحدة. فالغاز الذي يدخل إيطاليا أو سلوفينيا يتم ضخ جزء منه نحو الشمال ليغذي المصانع الألمانية. ولكن الضغوط الأخيرة دفعت الشركات الألمانية لإبرام صفقات شراء مباشرة لشحنات الغاز المسال عبر الموانئ العائمة الجديدة. أنت تلاحظ هنا كيف تتداخل السياسة بالاقتصاد لفرض مسارات توزيع جديدة لم تكن مطروحة قبل سنوات قليلة.
كيف تؤثر الجغرافيا على كلفة نقل الشحنات؟
القرب الجغرافي المباشر يمنح مزية رقابية وتنافسية لا تضاهى، حيث تنخفض رسوم العبور والترانزيت إلى أدنى مستوياتها. ولهذا السبب بالتحديد تظل الدول التي تستورد الغاز من الجزائر في حوض المتوسط هي الأكثر استفادة من هامش السعر المريح مقارنة بالأسواق البعيدة. ولكن تكاليف التسييل والتبريد المرتفعة تفرض أعباء إضافية عند التصدير إلى الموانئ الآسيوية أو الأمريكية. فالجغرافيا هي الحاكم الفعلي لربحية الصفقات الطاقوية مهما تطورت وسائط النقل.
مستقبل الغاز الجزائري في الميزان
لم يعد بمقدور السوق العالمية أن تتجاهل الوزن الثقيل لمورد يقع على بعد خطوة واحدة من قلب أوروبا العطشى للطاقة. سوق الطاقة العالمية تتطلب شجاعة في اتخاذ القرارات وحسم الرهانات الاستراتيجية بعيدًا عن المماطلة السياسية. ونحن نرى بوضوح أن المحاولات المستمرة لتغيير الخارطة لن تنجح في سلب هذا المورد ميزته التنافسية الفريدة. لكن الاتكال التام على العقود الكلاسيكية دون تطوير سريع للبنية التحتية سينقل المبادرة إلى منافسين أكثر جراءة. التحول الطاقوي القادم فرض واقعًا جديدًا؛ إما الحفاظ على تدفق الغاز الطبيعي الجزائري بمرونة فائقة، أو الخروج التدريجي من دائرة النفوذ.