
ما هي العملة المغربية الجديدة لعام 2026؟
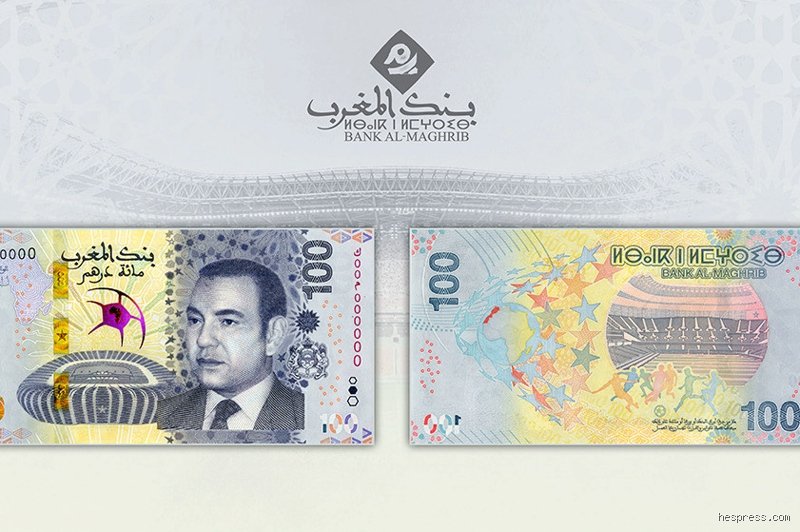
الجزء الأول: ملامح التحول النقدي في المغرب ومعايير التحديث لعام 2026
يشهد الاقتصاد المغربي في الآونة الأخيرة، ولا سيما خلال عام 2026، منعطفاً تاريخياً وحيوياً على مستوى منظومته المالية والنقدية.
أولاً: السياق العام لتطوير المنظومة النقدية المغربية
في ظل جهود بنك المغرب (البنك المركزي) المستمرة لتعزيز متانة العملة الوطنية وحماية القدرة الشرائية للمواطنين، شهدت السنوات الأخيرة إصدارات متتالية لسلسلة جديدة من الأوراق النقدية والقطع المعدنية التي تمتاز بخصائص أمنية عالية الجودة وتصميمات تعكس الهوية الثقافية والحضارية للمملكة. ولم تقتصر هذه التحديثات على الجانب الجمالي أو الفني فحسب، بل رافقها تبني استراتيجيات تدريجية لتوسيع نطاق مرونة سعر صرف الدرهم، مما يمنح الاقتصاد المغربي مناعة أكبر ضد الصدمات الخارجية، ويعزز من تنافسيته الإقليمية والقارية.
وقد أكدت التقارير والمؤشرات الاقتصادية الصادرة خلال النصف الأول من عام 2026 على استقرار الدرهم المغربي وقوة احتياطيات الصرف الأجنبي، الأمر الذي هيّأ البيئة الملائمة للبحث في صيغ نقدية حديثة ومتطورة تلبي احتياجات الأفراد والمؤسسات على حد سواء.
ثانياً: مشروع "الدرهم الرقمي" وآفاق المستقبل المالي
يُعد الحديث عن العملة المغربية لعام 2026 ناقصاً إن لم يُسلط الضوء على الأبحاث والدراسات المتقدمة التي يجريها بنك المغرب بشأن إمكانية إصدار "الدرهم الرقمي".
ويهدف هذا التوجه الاستراتيجي إلى تحقيق عدة أهداف محورية، أبرزها:
دعم الشمول المالي:
تسهيل وصول الخدمات المصرفية والمالية للفئات غير المزودة بحسابات بنكية، دمجاً لها في الدورة الاقتصادية الرسمية. رفع كفاءة نظام الأداءات:
تقليص الاعتماد على النقد الورقي (الكاش) وتخفيض تكاليف طباعته وتداوله وإدارته. تسهيل التحويلات المالية:
تعزيز سرعة وأمان المعاملات الداخلية والخارجية، وخاصة تحويلات المغاربة المقيمين في الخارج التي تشكل رافداً أساسياً للاقتصاد الوطني. الحفاظ على السيادة النقدية:
ضمان التوازن الدقيق بين حماية الاستقرار المالي والنقدي للبلاد وبين تشجيع الابتكار التكنولوجي في قطاع التقنيات المالية (FinTech).
ثالثاً: الإصدارات التذكارية والرمزية لعام 2026
إلى جانب المشاريع المستقبلية الكبرى كالدرهم الرقمي وإصلاحات سعر الصرف، واصل بنك المغرب ترسيخ تقاليده العريقة عبر إصدار قطع نقدية تذكارية تجسد المناسبات الوطنية الكبرى.
آفاق نقدية متجددة: نحو استراتيجية مالية مرنة للدرهم المغربي
لا شك أن الحديث عن مستقبل المنظومة النقدية في المملكة المغربية، وتحديداً التطورات المرتبطة بالعملة الوطنية وهيكلة أسعار صرفها، يضعنا أمام مفترق طرق اقتصادي حاسم. إن الخطوات الحثيثة التي يخطوها بنك المغرب نحو إرساء مرونة أكبر في تدبير سعر صرف الدرهم وتوسيع نطاق تداوله، لا تعبر فقط عن إجراء تقني عابر، بل تجسد رؤية استراتيجية عميقة تهدف إلى حماية الاقتصاد الوطني من الصدمات الخارجية، وتعزيز تنافسيته في الأسواق العالمية. وفي هذا السياق، لم يعد النقاش مقتصراً على مجرد إصدار أوراق نقدية جديدة أو سحب إصدارات قديمة من التداول وفق التحديثات التنظيمية المعتادة، بل تجاوز ذلك ليرسخ مفاهيم الإصلاح الهيكلي الشامل الذي يتماشى مع التحولات الرقمية والمالية العالمية المتسارعة.
إن الانتقال التدريجي نحو مرونة أكبر في صرف العملة الوطنية، والدراسات المستمرة حول إمكانية إرساء صيغ رقمية موازية للدرهم لتعزيز الشمول المالي وتخفيض تكاليف المعاملات، تؤكد أن السياسة النقدية المغربية تتسم بالاستباقية والواقعية. إننا نؤمن بأن هذه الإصلاحات تفرض نفسها كضرورة حتمية لإدماج القطاع غير المنظم، وتسهيل التدفقات المالية، وتوفير بيئة استثمارية شفافة وجذابة تتماشى مع المعايير الدولية الحديثة. إن التحدي الحقيقي لا يكمن في مدى جاهزية البنية التحتية التقنية فحسب، والتي أثبتت المؤسسات المالية المغربية كفاءتها فيها، بل في قدرة المنظومة الاقتصادية ككل على مواكبة هذه التحولات بوعي واستيعاب تام لمتطلبات السوق المفتوحة.
وعلى الرغم من التخوفات التقليدية التي غالباً ما ترافق أي تغيير في السياسات النقدية، إلا أن التجربة أثبتت متانة الدرهم المغربي وقدرته على الصمود أمام التقلبات الإقليمية والدولية. إن الانفتاح المدروس على أسعار صرف أكثر مرونة سيمكن الاقتصاد الوطني من امتصاص الصدمات المرتبطة بتذبذبات العملات الكبرى مثل الدولار واليورو، مما يمنح الصادرات المغربية مرونة أكبر ويحمي القدرة الشرائية للمواطن على المدى المتوسط والبعيد. علاوة على ذلك، فإن تنظيم وتخفيض رسوم المعاملات الإلكترونية يعكس إرادة حقيقية لتشجيع الرقمنة وتقليص الاعتماد المفرط على النقد السائل، وهو ما يدعم مسار التحديث الشامل للبنية التحتية المالية للبلاد.
خلاصة القول، إن الإجراءات التنظيمية والتطويرية التي تشهدها العملة المغربية تعكس نبض اقتصاد حيوي يطمح إلى الارتقاء بمكانته الإقليمية والقارية.
ما هي شروط شراء منزل في الجزائر؟
- أن يكون سنك ما بين 19 و 75 سنة تاريخ آخر قسط مدفوع؛
- عقد عمل غير محدد المدة؛
- أن تكون موظفا، صاحب مهنة حرة، تاجر أو صاحب إيرادات ثابتة؛
- أن تكون جزائري الجنسية ( مقيما بالجزائر أو بالمهجر)؛
- أن تكون مداخيلك الشهرية ثابتة و منتظمة (40000 دج و أكثر) ؛
- أن تكون لك مداخيل ثابتة و منتظمة (1500€ و أكثر) للمقيميين بالمهجر؛
كيف تشتري منزل في الجزائر
''
هل يُسمح للأجانب بشراء منازل في الجزائر؟
يمكن للأجانب شراء العقارات السكنية بشكل قانوني في الجزائر ، بما في ذلك الشقق والفلل والمنازل والشقق المزدوجة في المناطق الحضرية مثل الجزائر العاصمة ووهران وقسنطينة، ولكن العملية تتطلب موافقة الحكومة وتتضمن تدقيقًا إداريًا أكثر مما يواجهه المشترون المحليون.26/01/2026 Foreigners can legally purchase residential property in Algeria, including apartments, villas, houses, and duplexes in urban areas like Algiers, Oran, and Constantine, but the process requires government approval and involves more administrative scrutiny than what local buyers face.26/01/2026Property Foreign Ownership Algeria (2026) - Sands Of WealthSands Of Wealth
من يدفع الضريبة البائع أم المشتري في الجزائر؟
لعلك يدور بذهنك سؤال ضريبة التصرفات العقارية من يدفعها ؟ هل يتم فرضها على البائع أم المشتري؟ وتعد الإجابة على هذا السؤال هي أن من يدفع ضريبة التصرفات العقارية هو البائع وليس المشتري فهو يعتبر المستفيد الأول من بيع أو تأجير العقار مثل تأجير شقق مفروشة الرياض.
ما هي الوثائق المطلوبة عند شراء منزل؟
المستندات المطلوبة المتعلقة بالعقار
- صورة صك العقار المطلوب موقع عليه من قبل العميل بحيث لا يزيد عمر العقار عن 20 سنة من تاريخ شهادة إتمام البناء
- نسخة واضحة من رخصة البناء
- نسخة من صك الملكية ""عليها توقيع البائع""
- رسم كروكي واضح لموقع العقار المراد شراؤه
- نسخة واضحة لصك العقار ""عليها توقيع العميل""
كم تبلغ تكلفة شراء منزل في الجزائر؟
تتراوح أسعار المنازل والشقق المزدوجة بين 25 و36 مليون دينار جزائري (193,000 إلى 279,000 دولار أمريكي) لمساحة 140 مترًا مربعًا . أما الفيلات الفاخرة، فتتراوح أسعارها بين 62 و112 مليون دينار جزائري (480,000 إلى 867,000 دولار أمريكي) لمساحة 250 مترًا مربعًا. للمزيد من المعلومات، يُرجى الاطلاع على تحليلاتنا المتخصصة: كم يجب أن تدفع مقابل منزل في الجزائر؟26/01/2026 Houses and duplexes range from 25 to 36 million DZD ($193,000 to $279,000) for 140 square meters. Premium villas can run from 62 to 112 million DZD ($480,000 to $867,000) for 250 square meters. If you want to know more, you should read our dedicated analyses: How much should you pay for a house in Algeria?26/01/2026Housing Prices in Algeria (2026) - Sands Of WealthSands Of Wealth
هل للأجانب حق التملك في الجزائر؟
من يحق له التقدم بطلب للحصول على عقار؟ كل شخص طبيعي أو معنوي، وطنيا كان أو أجنبيا، مقيمًا أو غير مقيم، بمفهوم القانون المتعلق بالاستثمار، ينجز استثمارا طبقا لأحكام القانون قـانـون رقــم 22-18 المؤرخ في 25 ذي الحجة الموافق 24 يوليو سنة 2022، يتعلق بالاستثمار. ما هي طريقة منح العقار الاقتصادي؟
ما هي الأوراق المطلوبة لشراء منزل؟
الأوراق المطلوبة للتمويل العقاري مع AMF
- بطاقة رقم قومي سارية.
- مستند يوضح دخلك الشهري (شهادة مفردات مرتب أو شهادة دخل) علي أن تعتمد من المدير المسئول ويتم ختمها بختم جهة العمل.
- إيصال مرافق حديث لإثبات محل الإقامة.
- كشف حساب بنكي لمدة عام سابق.
- أوراق تثبت ملكية أو صلاحية العقار.
كم من المال تحتاج للعيش في الجزائر؟
اعتبارًا من أوائل عام 2026، يمكن للمغترب الأعزب أن يعيش بشكل مريح في الجزائر بميزانية شهرية تتراوح بين 180,000 و 250,000 دينار جزائري (ما يعادل تقريبًا 1,200 إلى 1,650 دولارًا أمريكيًا أو 1,100 إلى 1,530 يورو)، وهو ما يغطي تكلفة شقة لائقة بغرفة نوم واحدة في حي آمن، بالإضافة إلى المرافق والبقالة والمواصلات وبعض تناول الطعام في الخارج.12/02/2026 As of early 2026, a single expat can live comfortably in Algiers on a monthly budget of about 180,000 to 250,000 DZD (roughly 1,200 to 1,650 USD or 1,100 to 1,530 EUR), which covers a decent one-bedroom apartment in a safe neighborhood, utilities, groceries, transportation, and some dining out.12/02/2026Algeria: The Expat Guide Updated (2026) - Sands Of WealthSands Of Wealth